Solução Armazém do Crédito
Quer tirar o PKL Credcesta do seu holerite?
Nós temos uma solução que quita o seu saldo e pode sair com taxa mais baixa que a do cartão — com parcela fixa e data para acabar.
- Pelo WhatsApp, em todo o Brasil
- Desde 2002
- Sujeito a análise
O que atende hoje
Testado em 05/11/2026Não atenderam: 0800 88 100 11 (011) 4502-0181 app, site e login fora do ar
Mesmo desconto, vários nomes: PKL, PKL ONE e PKL-CREDCESTA são o cartão Credcesta do Banco Master. Liquidante, EFB e SAC temporário são quem atende hoje.
O Credcesta não é um empréstimo: é um cartão de benefício consignado. Quando o saldo está no rotativo, o desconto em folha paga só o mínimo da fatura — e o resto segue rendendo juros de cartão, na casa de 4,60% ao mês (confira no seu contrato). Por isso muita gente paga durante anos e a dívida quase não cai. Se o seu saque foi parcelado, o desconto tem prazo. Para saber qual é o seu caso, peça ao liquidante do Banco Master o saldo devedor e a evolução da dívida. O desconto só para de vez com a quitação do saldo.
Índice do guia · 6 seções
01O Credcesta é um cartão, não um empréstimo02Saque parcelado ou rotativo: a diferença que decide tudo03A conta que ninguém mostra04Como descobrir se o seu desconto tem fim05O banco fechou. A dívida continua06O que faz o desconto acabar de verdadePrincipais pontos
- O Credcesta é um cartão, não um empréstimo. No holerite ele aparece como PKL ONE PARTICIPAÇÕES ou PKL-CREDCESTA, nas linhas CB-COMPRA e CB-SAQUE.
- No rotativo, o desconto em folha é o pagamento mínimo da fatura. O que sobra continua na fatura, com juros de cartão.
- Saque parcelado tem prazo e termina. Rotativo não termina sozinho. O holerite não mostra qual é o seu — quem informa é o liquidante.
- A liquidação do Banco Master não cancelou a dívida. O desconto só acaba quando o saldo é quitado e a reserva de margem é baixada.
A queixa "desconta há anos e nunca termina" é uma das que mais se repetem entre quem tem o Credcesta. Lemos as 249 reclamações públicas mais recentes sobre o cartão no Reclame Aqui (de 09/10 a 15/11/2026): 31 delas falavam de uma dívida que não acaba, não diminui ou só aumenta.
Não é erro de sistema e não é só com você. É o jeito que um cartão consignado funciona quando ninguém explica. Este guia mostra a conta e como descobrir se o seu desconto tem data para acabar.
O Credcesta é um cartão, não um empréstimo
O Credcesta é um cartão de benefício consignado, emitido pelo Banco Master. Muita gente nunca viu o cartão: fez um saque, o dinheiro caiu na conta e ficou a impressão de ter feito um empréstimo comum.
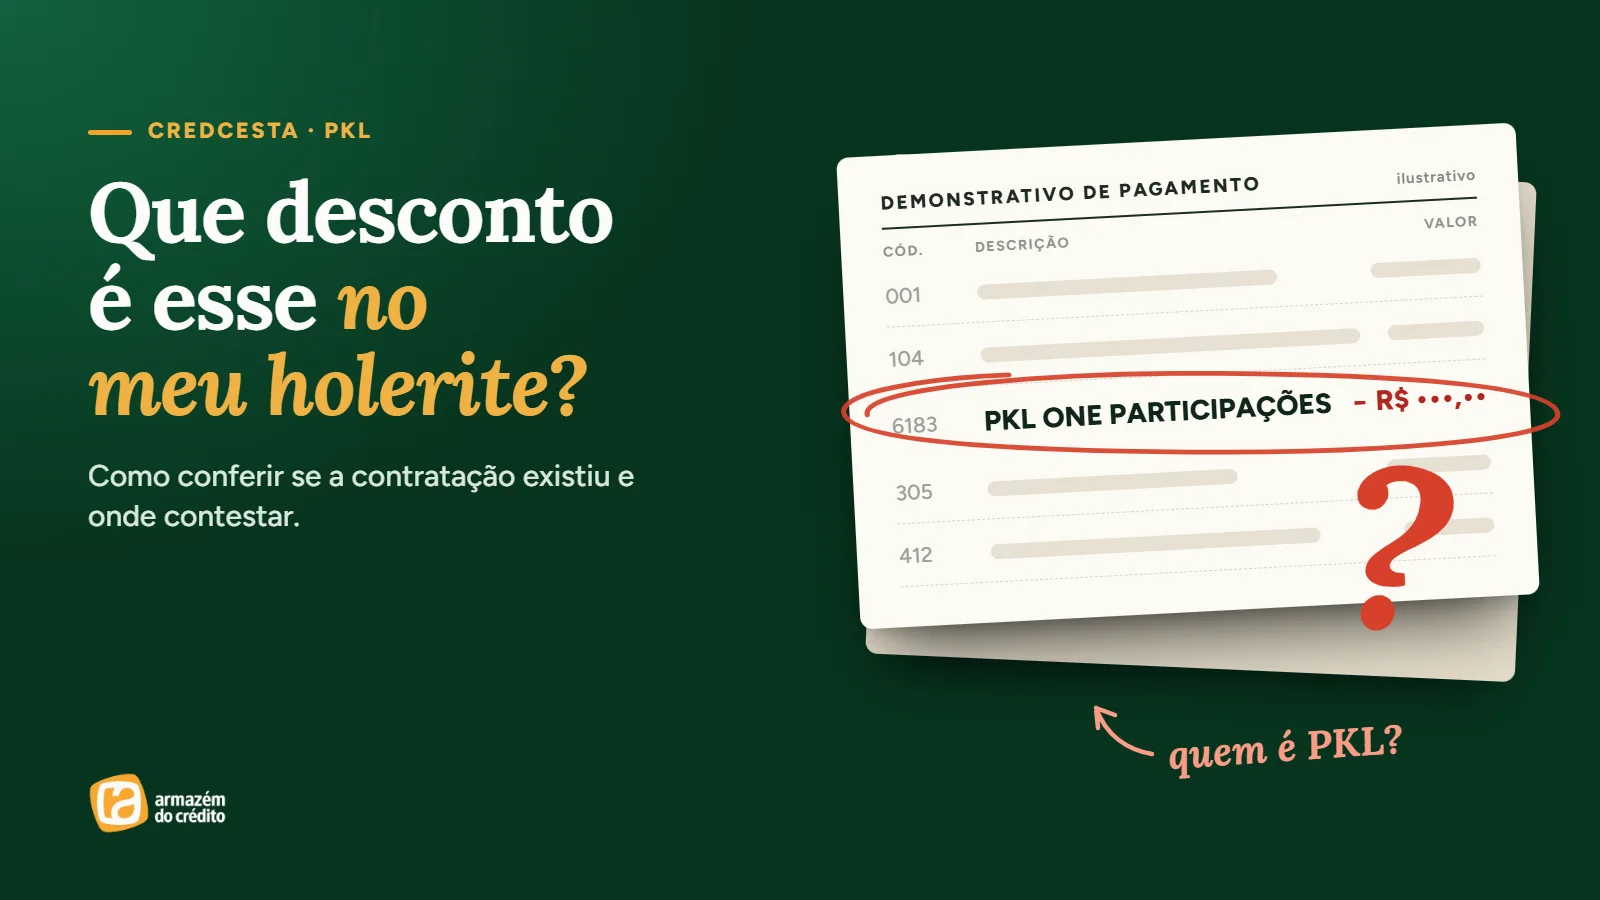
A diferença aparece no holerite. O desconto não vem como parcela de empréstimo. Vem como PKL ONE PARTICIPAÇÕES ou PKL-CREDCESTA, e pode ter duas linhas:
- CB-SAQUE: o desconto do saque (ou dos saques);
- CB-COMPRA: o desconto da fatura das compras.
Um empréstimo consignado tem número certo de parcelas. Um cartão pode ter ou não, e é aí que mora o problema.
Saque parcelado ou rotativo: a diferença que decide tudo
O dinheiro de um cartão de benefício pode ser cobrado de dois jeitos:
- Saque parcelado. Você contrata um valor e paga em parcelas fixas, com prazo definido em contrato. Cumpridas as parcelas, o desconto termina.
- Fatura no rotativo. O desconto em folha corresponde ao pagamento mínimo da fatura. O que não foi pago naquele mês continua na fatura, com juros.
No rotativo, o desconto não tem data para acabar. Ele continua enquanto houver saldo.
Não sabe por onde começar? Pedir orientação pelo WhatsApp →
A conta que ninguém mostra
Os juros de cartão são os mais altos do consignado. No Credcesta, ficam na casa de 4,60% ao mês (confira a taxa no seu contrato).
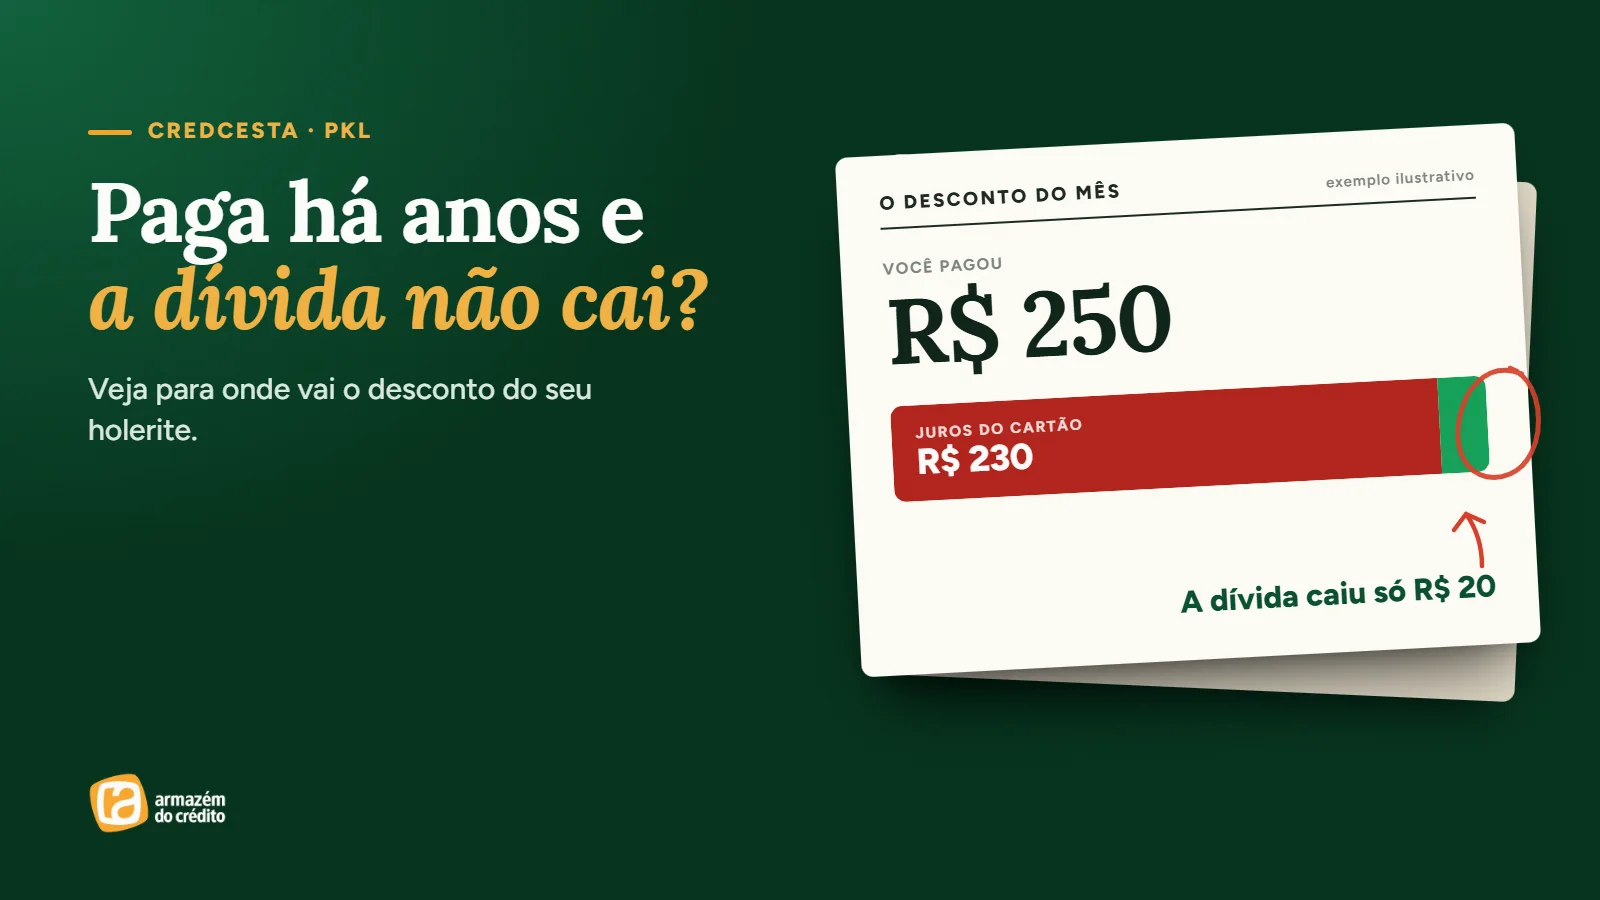
Veja um exemplo ilustrativo, com números redondos:
| Valor | |
|---|---|
| Saldo no rotativo | R$ 5.000 |
| Juros do mês, a 4,60% | R$ 230 |
| Desconto no holerite | R$ 250 |
| Quanto a dívida caiu no mês | R$ 20 |
Você pagou R$ 250 e a dívida caiu R$ 20. Se o desconto for menor que os juros do mês, o saldo aumenta mesmo com o pagamento em dia.
É por isso que tanta gente relata pagar durante anos sem ver a dívida cair. O seu número real só aparece na evolução da dívida, que é fornecida pelo liquidante.
Como descobrir se o seu desconto tem fim
O holerite mostra o valor descontado. O portal de consignações mostra a margem reservada, e a reserva do cartão aparece sem prazo, mesmo quando o contrato tem parcelas definidas. Nenhum dos dois mostra o saldo devedor nem a taxa.
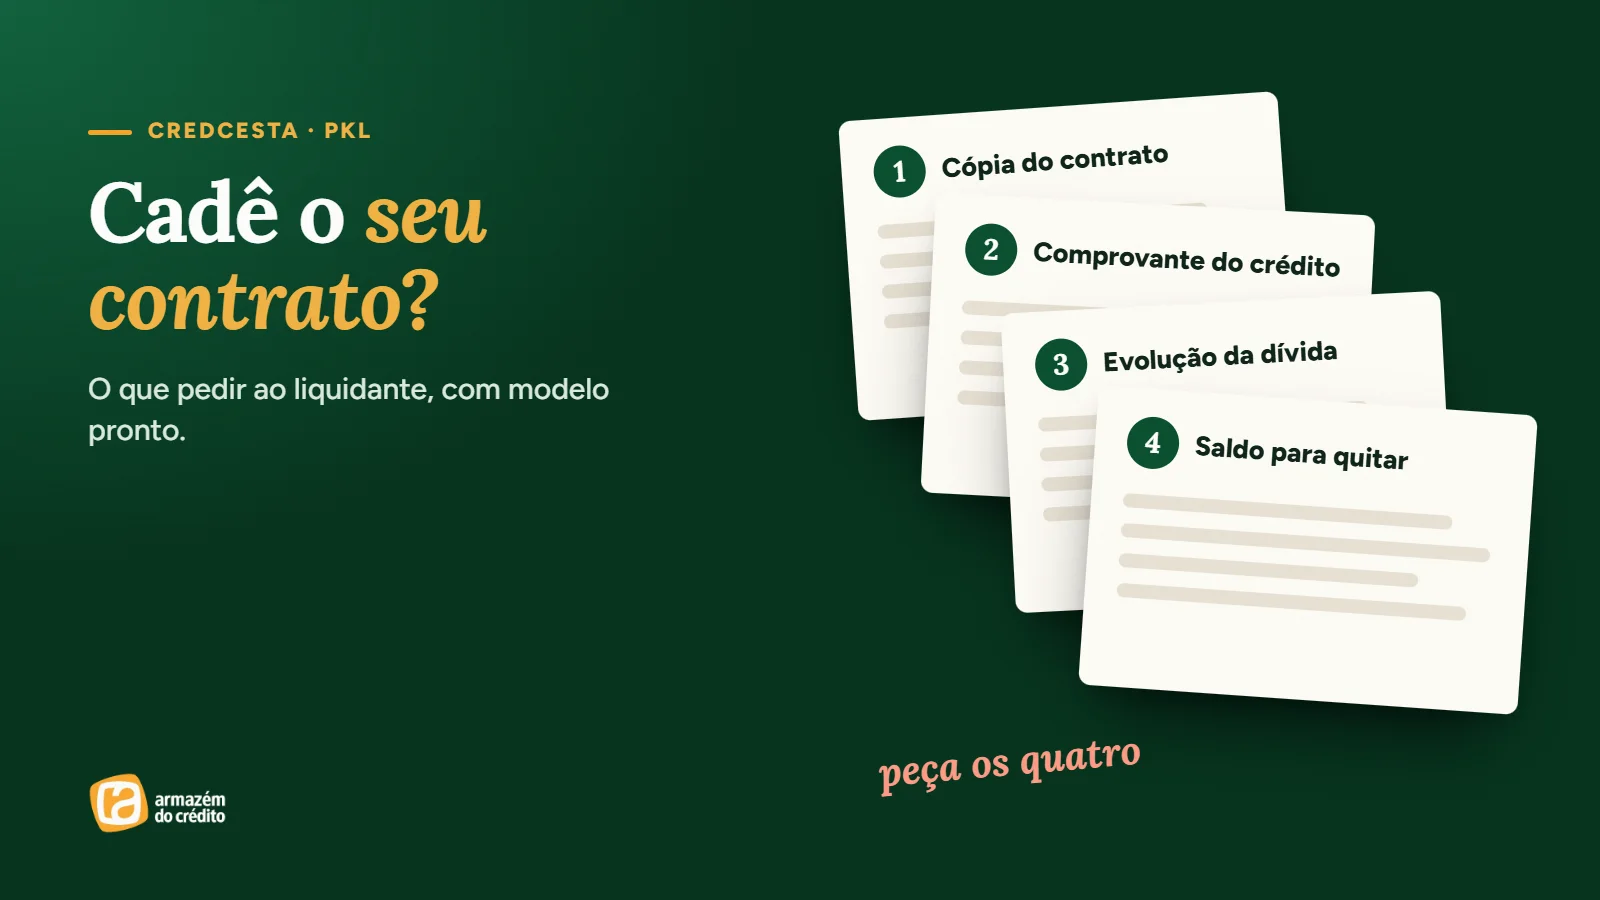
Quem tem essa informação é o liquidante do Banco Master. Peça duas coisas:
- o saldo devedor atualizado para liquidação antecipada total;
- a evolução da dívida de cada contrato (cada saque pode ser um contrato separado).
O passo a passo de como pedir está no guia de saldo, fatura e boletos. Se você mora longe de São Paulo, use o método para resolver de longe, com modelos prontos.
Já tem o valor do saldo?
Mande o saldo. A gente mostra quanto fica para quitar.
Com o número em mãos, calculamos na hora a troca do cartão por um consignado que pode sair com taxa mais baixa.
- Sem compromisso
- Sujeito a análise
O banco fechou. A dívida continua
O Banco Central decretou a liquidação extrajudicial do Banco Master em 18 de novembro de 2025. O cartão foi suspenso e o atendimento sumiu, mas a liquidação não cancela os contratos. O que estava averbado segue valendo, agora administrado pelo liquidante.
Para o servidor da Prefeitura de São Paulo e do IPREM há um agravante: desde fevereiro de 2026 a folha parou de descontar a linha das compras. Sem desconto, nada abate esse saldo, e ele cresce com juros todo mês. Explicamos essa conta no guia da PMSP e do IPREM.
O que faz o desconto acabar de verdade
Só uma coisa encerra o desconto: quitar o saldo devedor e conferir a baixa da reserva de margem.
A lei garante a quitação antecipada com redução proporcional dos juros (Código de Defesa do Consumidor, art. 52, § 2º). Há dois caminhos:
- Com recurso próprio. Você pede os boletos ao liquidante e paga.
- Por meio de outra consignatária. É a operação que o Armazém do Crédito faz: outra instituição quita o saldo no Banco Master, a averbação cai e a dívida passa a ter condições novas. Conforme a análise do seu caso, isso pode reduzir o prazo, diminuir a parcela ou liberar crédito. Nem sempre a parcela cai, e por isso mostramos os números antes. Você decide.
O ciclo completo, do boleto à margem liberada, está no guia principal do Credcesta.
Um aviso: portabilidade de cartão de benefício não existe. Desconfie de quem prometer isso, de quem pedir pagamento adiantado e de boleto de "quitação" enviado por link sem você ter pedido ao liquidante.
Anos pagando o mesmo desconto?
Dívida que não acaba pode ter data para acabar.
Com o saldo que o liquidante informar, a gente calcula a quitação por meio de outra consignatária e mostra o prazo antes — pode sair com taxa mais baixa que a do cartão.
- Pelo WhatsApp, em todo o Brasil
- Sujeito a análise
Informação resumida e ilustrativa, atualizada em novembro de 2026. O exemplo de cálculo usa números redondos e não representa o seu contrato: confirme saldo e taxa com o liquidante. As condições da operação de quitação dependem da margem, do convênio e da análise de crédito.
Perguntas frequentes
O Credcesta é empréstimo ou cartão?
É um cartão de benefício consignado, emitido pelo Banco Master. Muita gente fez um saque, viu o dinheiro cair na conta e ficou com a impressão de ter feito um empréstimo comum. A diferença aparece no holerite: o desconto vem como PKL ONE PARTICIPAÇÕES ou PKL-CREDCESTA, e não como parcela de empréstimo.
Por que eu pago há anos e a dívida não diminui?
Quando o saldo está no rotativo, o desconto em folha é só o pagamento mínimo da fatura. O restante continua na fatura com juros de cartão — na casa de 4,60% ao mês, conforme o contrato. Se o desconto for parecido com os juros do mês, quase nada abate a dívida.
O meu desconto tem data para acabar?
Depende. Saque parcelado tem número certo de parcelas e termina. Saldo no rotativo não termina sozinho. O holerite e o portal de consignações não mostram isso. Peça ao liquidante do Banco Master o saldo devedor e a evolução da dívida.
Com a liquidação do Banco Master, a dívida deixa de existir?
Não. A liquidação extrajudicial não cancela os contratos. A dívida passa a ser administrada pelo liquidante nomeado pelo Banco Central, que continua emitindo os boletos de quitação.
Como faço o desconto parar?
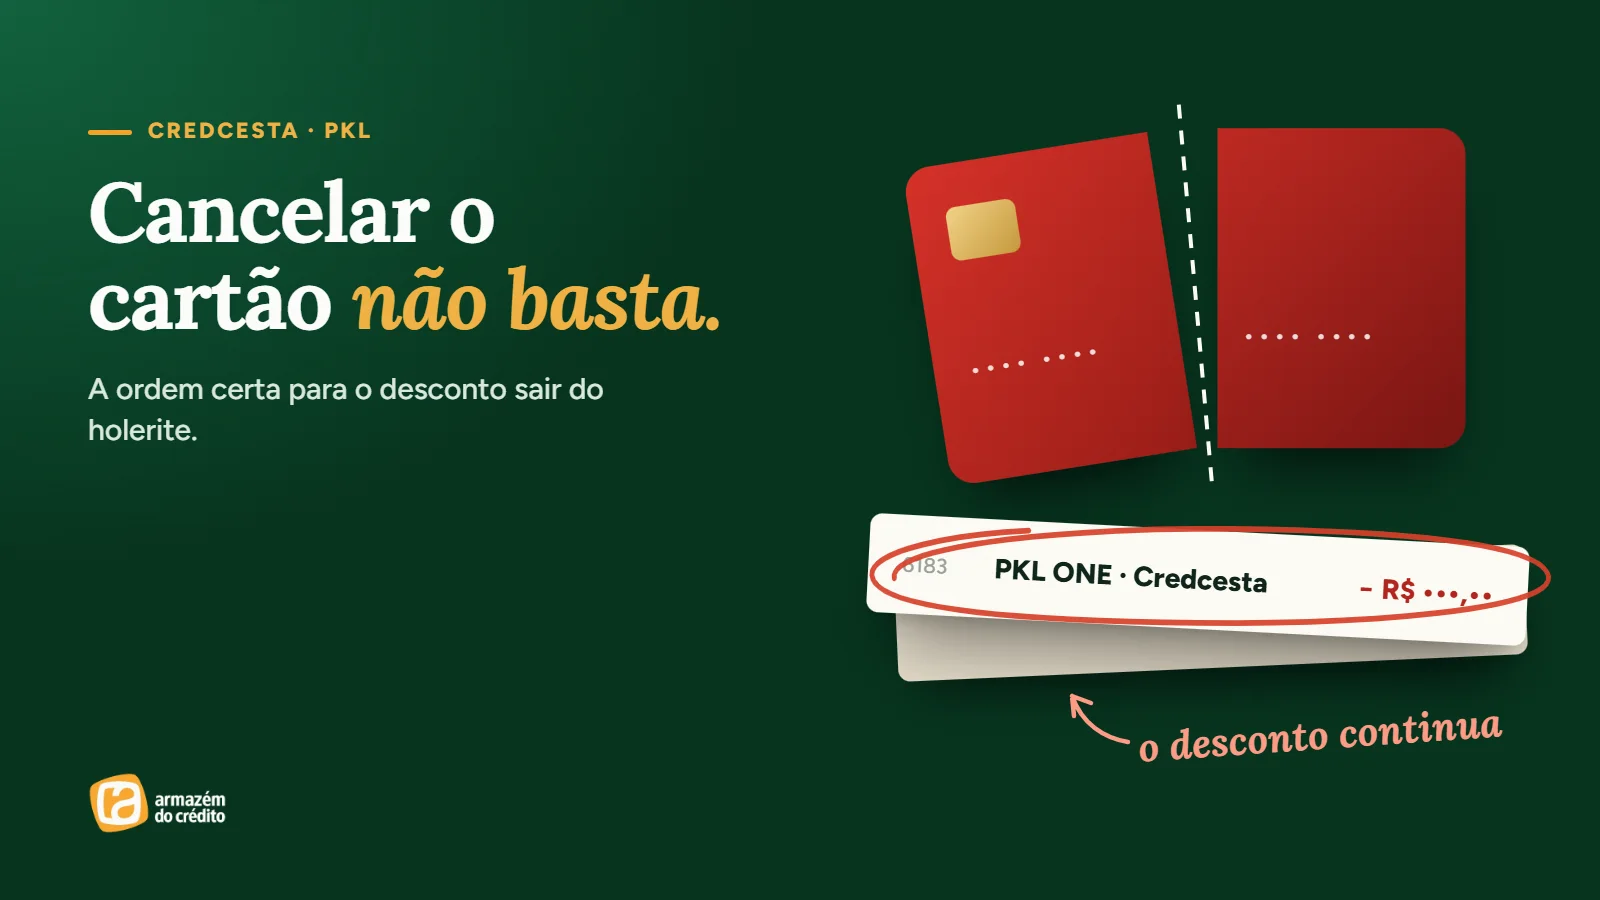
Quitando o saldo devedor e conferindo a baixa da reserva de margem. A quitação pode ser com recurso próprio ou por meio de outra consignatária, conforme análise. Cancelar o cartão, sozinho, não encerra a dívida.
📚 Fontes oficiais consultadas
- Banco Central — liquidação extrajudicial do Banco Masterconsultado em 09/10/2026
- Código de Defesa do Consumidor (Lei 8.078/1990) — art. 6º, III, e art. 52, § 2ºconsultado em 15/11/2026
- Reclame Aqui — reclamações públicas sobre o Credcesta (leitura das 249 mais recentes, de 09/10 a 15/11/2026)consultado em 15/11/2026
🕐 Histórico de atualizações
- 15/11/2026 — página publicada.
Armazém do Crédito · correspondente bancário autorizado desde 2002, no Centro de SP. · Nossa política editorial