Solução Armazém do Crédito
Quer tirar o PKL Credcesta do seu holerite?
Nós temos uma solução que quita o seu saldo e pode sair com taxa mais baixa que a do cartão — com parcela fixa e data para acabar.
- Pelo WhatsApp, em todo o Brasil
- Desde 2002
- Sujeito a análise
O que atende hoje
Testado em 05/11/2026Não atenderam: 0800 88 100 11 (011) 4502-0181 app, site e login fora do ar
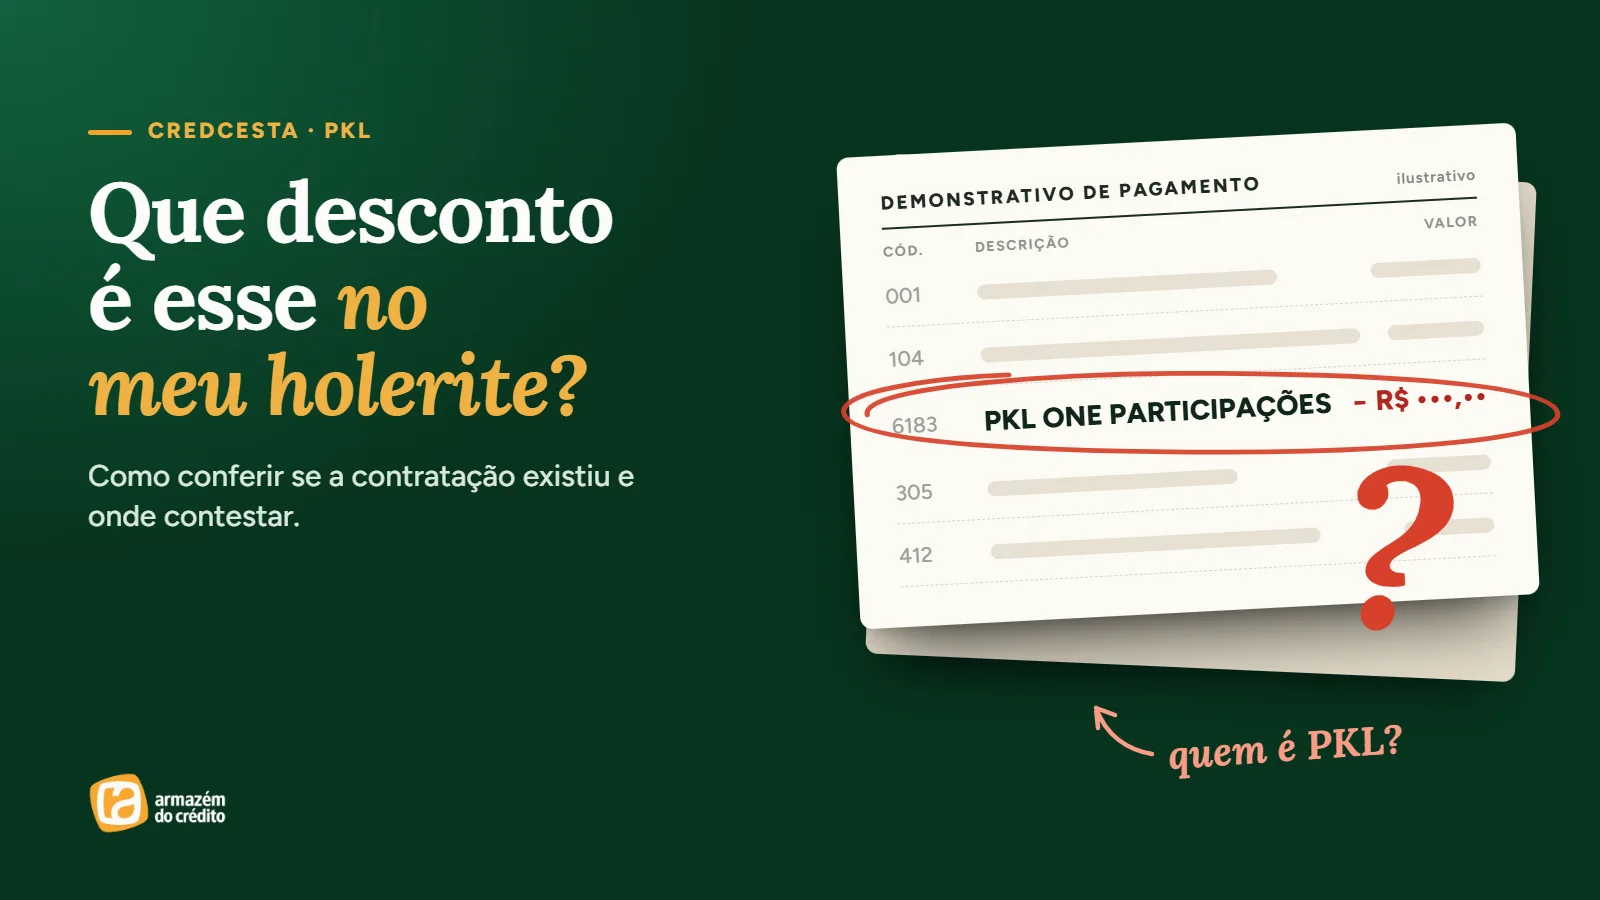
Mesmo desconto, vários nomes: PKL, PKL ONE e PKL-CREDCESTA são o cartão Credcesta do Banco Master. Liquidante, EFB e SAC temporário são quem atende hoje.
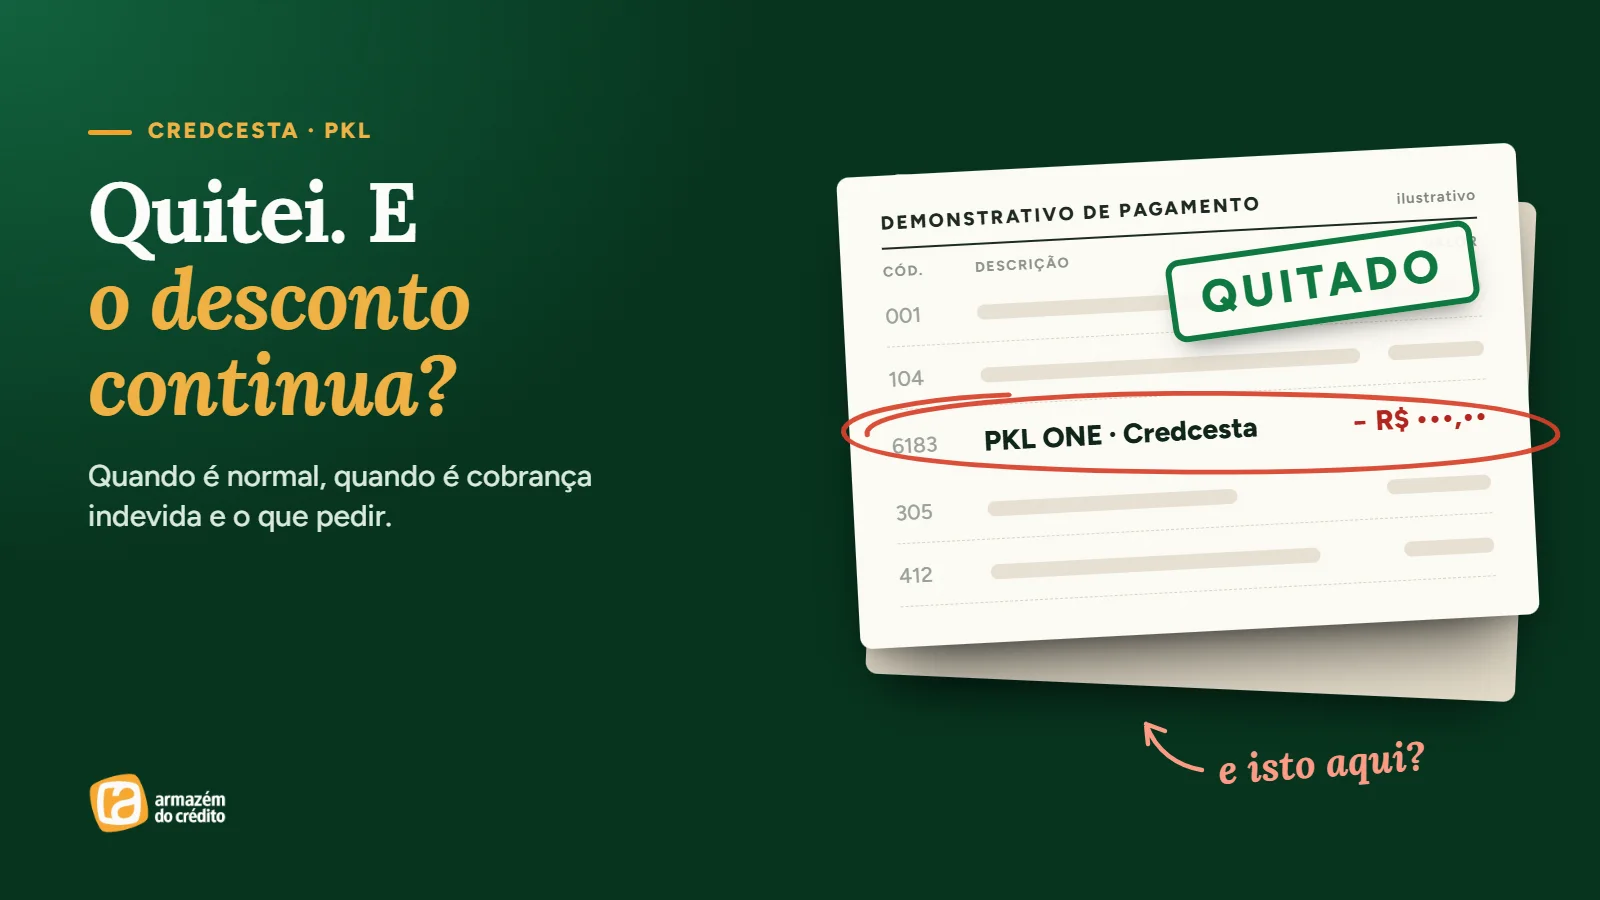
Depois de pagar os boletos de quitação do Credcesta, um último desconto ainda pode aparecer, porque a folha do mês já estava fechada. A baixa da margem não sai no dia seguinte: nas quitações que acompanhamos, levou de 3 a 7 dias úteis depois do pagamento. Se o desconto continuar depois disso, confira primeiro se todos os boletos foram pagos — cada saque e as compras têm boleto separado. Com tudo pago, peça por escrito ao liquidante do Banco Master a baixa da averbação e a devolução do que foi descontado a mais, com o comprovante de pagamento e o holerite. Sem resposta, registre no consumidor.gov.br e no Banco Central.
Índice do guia · 7 seções
01Primeiro: um último desconto pode ser normal02Segundo: a baixa da margem leva alguns dias03Terceiro: confira se a quitação foi completa04Passou do prazo e continua descontando: o que pedir05Como saber que acabou de verdade06E a devolução em dobro?07Onde o Armazém entraPrincipais pontos
- Um último desconto depois da quitação pode ser só o fechamento da folha. Desconto que segue depois disso é cobrança indevida.
- A quitação precisa ser completa. Cada saque vira um boleto, e as compras têm outro. Faltou um, a margem não libera.
- Nas quitações que acompanhamos, a baixa da margem levou de 3 a 4 dias úteis com boleto pedido no balcão e de 5 a 7 pelo caminho remoto. São faixas observadas, não promessa.
- Parcela descontada depois da quitação é dinheiro seu. A devolução não vem sozinha — tem que pedir, com comprovante e holerite.
Você conseguiu os boletos, pagou tudo, e no mês seguinte o desconto do PKL veio de novo no holerite. A sensação é de ter pago à toa.
Não pagou à toa — mas o pagamento do boleto não é o último passo. Nas 249 reclamações públicas mais recentes sobre o Credcesta no Reclame Aqui (de 09/10 a 15/11/2026), 18 eram de quem já tinha quitado e seguia com desconto ou com a margem presa.
Este guia separa o que é normal do que é cobrança indevida, e mostra o que pedir em cada caso.
Primeiro: um último desconto pode ser normal
A folha de pagamento fecha antes do dia do pagamento. Se o boleto foi pago depois do fechamento, a parcela daquele mês já estava lançada e ainda aparece uma última vez.
Isso costuma acontecer com uma ou duas parcelas. Elas foram pagas a mais, porque não entraram no cálculo do saldo devedor, e a devolução é sua por direito. Só que esse dinheiro não volta sozinho: tem que pedir (veja mais abaixo).
O que não é normal é o desconto seguir nos meses seguintes.
Segundo: a baixa da margem leva alguns dias
Pagar o boleto não libera a margem no dia seguinte. O liquidante precisa dar baixa na averbação.
Nas últimas quitações que acompanhamos (setembro de 2026):
| Como o boleto foi pedido | Baixa da margem depois do pagamento |
|---|---|
| No balcão do liquidante, em São Paulo | 3 a 4 dias úteis |
| Por e-mail, telefone ou Banco Central | 5 a 7 dias úteis |
São faixas observadas, não promessa. Conte só dias úteis, a partir da compensação do boleto.
Ainda nem conseguiu os boletos? Pedir ajuda pelo WhatsApp →
Terceiro: confira se a quitação foi completa
Este é o motivo mais comum de a margem não liberar. No Credcesta:
- cada saque vira um boleto separado;
- a fatura das compras tem outro boleto.
A reserva de margem só cai quando todos os contratos estão quitados. Quem pagou só o boleto do saque e deixou as compras em aberto continua com a margem presa.
Atenção, servidor da Prefeitura de São Paulo e do IPREM: desde fevereiro de 2026 a linha das compras parou de ser descontada, mas a dívida das compras continua existindo. Para liberar a margem, ela também precisa ser quitada. Explicamos no guia da PMSP e do IPREM.
Na dúvida, peça ao liquidante a confirmação por escrito de que não ficou saldo em aberto em nenhum contrato no seu CPF.
Passou do prazo e continua descontando: o que pedir
Com tudo pago e o prazo vencido, o desconto que continua é cobrança indevida. Faça o pedido por escrito, com provas:
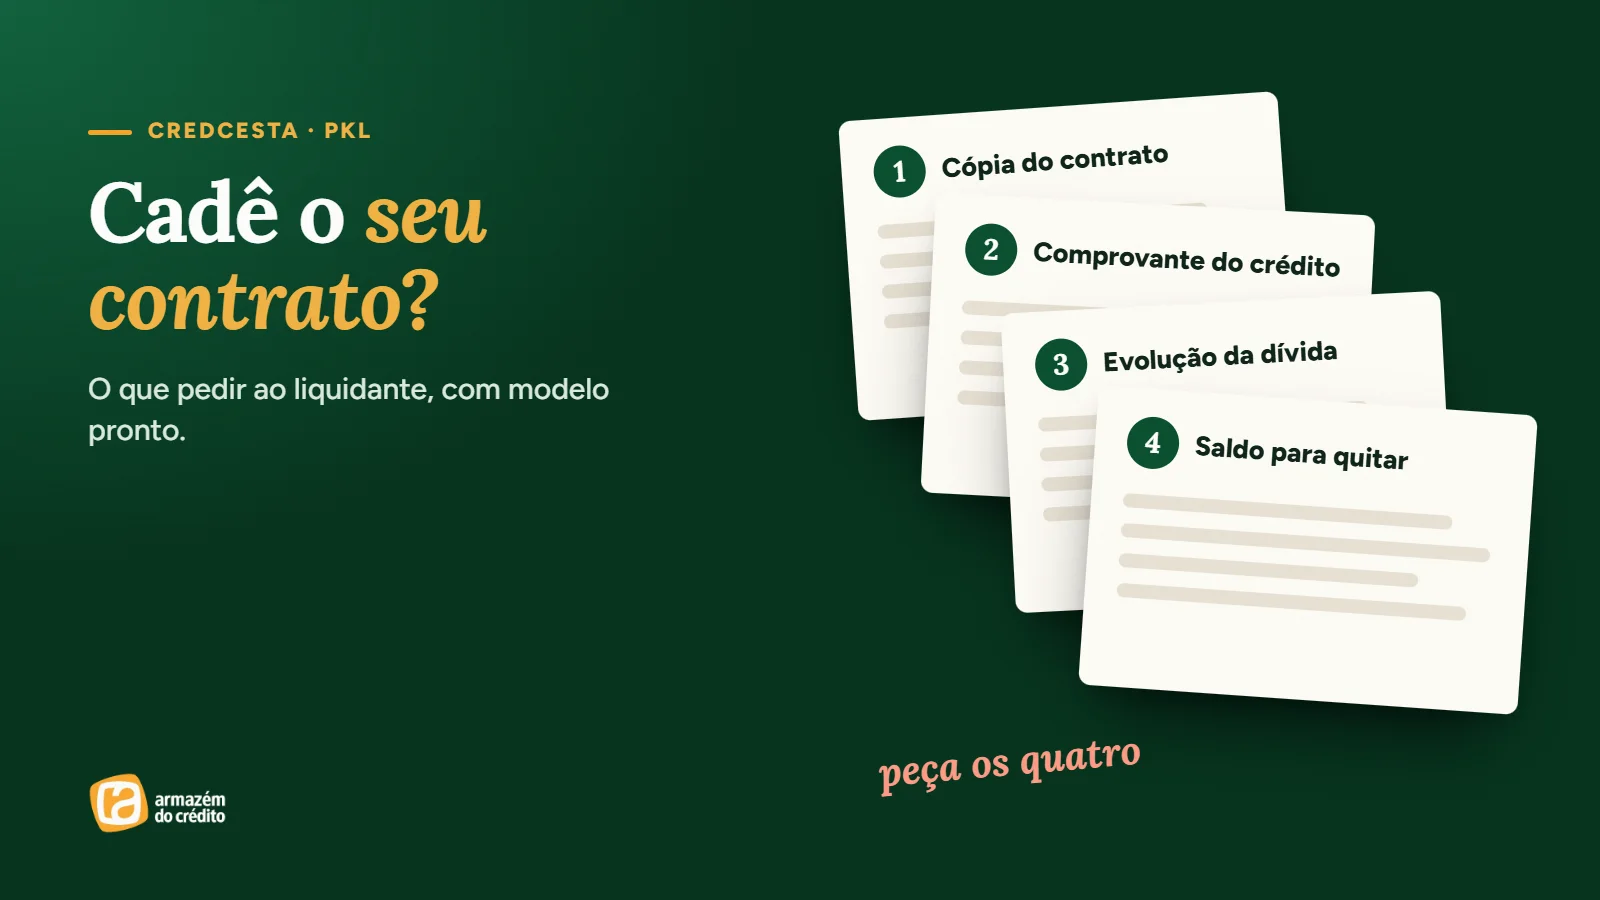
- Separe os documentos: comprovantes de pagamento de todos os boletos e os holerites com o desconto marcado.
- Escreva ao liquidante (liquidante@bancomaster.com.br) pedindo três coisas: a baixa da averbação, a liberação da margem e a devolução dos valores descontados depois da quitação.
- Guarde a cópia enviada e anote a data.
- Sem resposta em uma a duas semanas, registre no consumidor.gov.br e depois no Banco Central, contando o que você já tentou e em quais datas.
Quem pode ir a São Paulo resolve mais rápido no balcão do liquidante, com os comprovantes em mãos. O endereço e os horários estão no guia principal.
Modelo de e-mail pronto (toque para copiar e ajuste os seus dados):
O método completo de escalada, com os modelos de reclamação, está no guia resolver o Credcesta de longe.
Caso documentado
Boleto na mão sem sair de casa.
- 13/07/2026Reclamação registrada no Banco Central
- 31/07/2026O banco em liquidação responde com o boleto de quitação anexado
Nas quitações mais recentes que acompanhamos, o boleto pelos canais remotos chegou em cerca de 5 dias úteis.
Ver o registro e copiar o modelo Dados pessoais ocultados
Como saber que acabou de verdade
Não considere o caso encerrado quando o boleto compensar. Considere encerrado quando acontecerem as três coisas:
- o desconto do PKL sumir do holerite;
- a reserva sumir do seu extrato de consignações (no portal do seu convênio);
- as parcelas descontadas a mais voltarem para a sua conta.
Guarde os comprovantes de pagamento junto com os protocolos. Eles são a prova de qualquer nova rodada.
E a devolução em dobro?
O Código de Defesa do Consumidor (art. 42, parágrafo único) prevê que quem é cobrado em quantia indevida tem direito à devolução em dobro do que pagou em excesso, com correção e juros, salvo engano justificável.
Se isso vale para o seu caso é uma avaliação jurídica, que não cabe a nós. O caminho é um advogado, a Defensoria Pública ou o Juizado Especial. Leve os mesmos documentos: comprovantes, holerites e os pedidos que você fez por escrito.
Onde o Armazém entra
Nós fazemos a quitação do Credcesta por meio de outra consignatária. Quando a operação é nossa, entregamos os comprovantes de quitação e orientamos o pedido de baixa da margem e da devolução das parcelas em trânsito.
Se você quitou por conta própria e a margem voltou, ela está livre para um produto novo, conforme as regras do seu convênio. Se ainda não quitou, a gente mostra a conta antes.
Quitou e a margem voltou?
Margem livre é para usar a seu favor.
Com o cartão quitado, analisamos o que a sua margem permite hoje. Ainda não quitou? A gente quita por você e pode sair com taxa mais baixa que a do cartão.
- Pelo WhatsApp, em todo o Brasil
- Sujeito a análise
Informação resumida, atualizada em novembro de 2026. Os prazos são faixas observadas nas quitações que acompanhamos e podem mudar ao longo da liquidação. Este conteúdo não substitui orientação jurídica. As condições de crédito dependem da margem, do convênio e da análise.
Perguntas frequentes
Quitei o Credcesta e veio mais um desconto. É normal?
Um último desconto pode acontecer. Quando o boleto é pago, a folha do mês muitas vezes já está fechada, e a parcela lançada ainda aparece uma vez. Esse valor foi pago a mais e pode ser pedido de volta. Desconto que continua nos meses seguintes é cobrança indevida.
Quanto tempo a margem demora para liberar depois de quitar?
Nas últimas quitações que acompanhamos, a baixa saiu em 3 a 4 dias úteis depois do pagamento quando o boleto foi pedido no balcão do liquidante, e em 5 a 7 dias úteis pelo caminho remoto. São faixas observadas, não promessa. Conte só dias úteis, a partir da compensação do boleto.
Paguei um boleto e a margem não liberou. Por quê?
O motivo mais comum é quitação incompleta. Cada saque do cartão vira um boleto separado, e a fatura das compras tem outro. A reserva de margem só cai quando todos os contratos estão quitados. Peça ao liquidante a confirmação de que não ficou saldo em aberto.
Como peço a devolução do que foi descontado depois da quitação?
Por escrito, ao liquidante do Banco Master, anexando o comprovante de pagamento dos boletos e o holerite com o desconto marcado. Informe os dados bancários para a devolução. Sem resposta, registre a reclamação no consumidor.gov.br e no Banco Central, com as mesmas provas.
Tenho direito a receber em dobro?
O Código de Defesa do Consumidor (art. 42, parágrafo único) prevê a devolução em dobro do que foi cobrado indevidamente, salvo engano justificável. Se isso se aplica ao seu caso é uma avaliação jurídica — o caminho é um advogado, a Defensoria Pública ou o Juizado Especial.
📚 Fontes oficiais consultadas
- Banco Central — Resolução BCB nº 222/2022 (prazo de resposta às reclamações registradas)consultado em 09/10/2026
- Código de Defesa do Consumidor (Lei 8.078/1990) — art. 42, parágrafo únicoconsultado em 15/11/2026
- consumidor.gov.br — plataforma oficial de reclamação (Senacon)consultado em 09/10/2026
- Reclame Aqui — reclamações públicas sobre o Credcesta (leitura das 249 mais recentes, de 09/10 a 15/11/2026)consultado em 15/11/2026
- Armazém do Crédito — quitações acompanhadas pela nossa equipe (prazos observados, setembro de 2026)consultado em 15/11/2026
🕐 Histórico de atualizações
- 15/11/2026 — página publicada.
Armazém do Crédito · correspondente bancário autorizado desde 2002, no Centro de SP. · Nossa política editorial