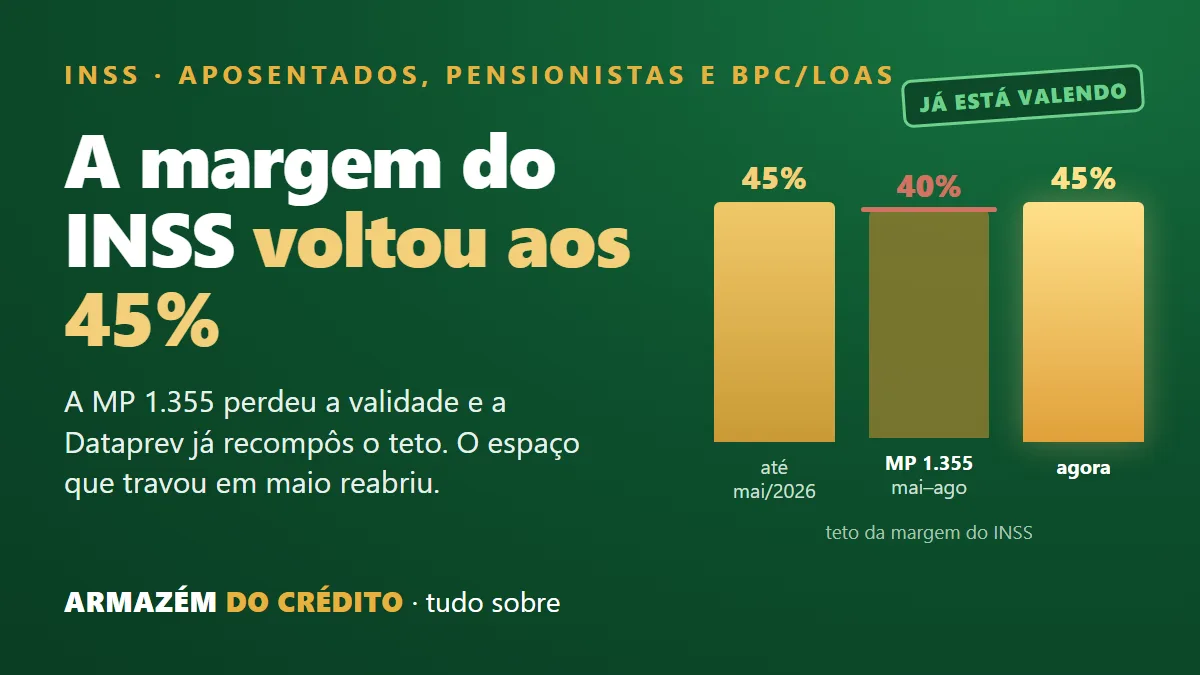
"Margem extrapolada" (ou negativa) quer dizer que os descontos já averbados no seu benefício passam do limite que a lei permite — e enquanto isso durar, nenhum banco consegue averbar empréstimo novo, cartão novo ou portabilidade com troco — refinanciamento e portabilidade só quando a nova prestação cai o bastante para cobrir o negativo. Entre maio e agosto de 2026, a Medida Provisória 1.355 — a do Novo Desenrola Brasil, programa de renegociação de dívidas — reduziu a margem dos aposentados e pensionistas do INSS de 45% para 40%, e quem usava os 45% inteiros (35% + 5% + 5%, com os dois cartões) acordou 5 pontos acima do limite sem ter contratado nada. A MP não foi votada, perdeu a validade no fim de agosto e a Dataprev já recompôs a margem: voltou a ser 45%, em três fatias fixas — 35% para empréstimo, 5% para o cartão de crédito consignado e 5% para o cartão benefício. Para o BPC/LOAS o limite é 35%: 30% para empréstimo e 5% para um cartão. Se a sua margem ficou extrapolada por causa da MP, a conta tende a ter fechado sozinha com a recomposição — confira o extrato no Meu INSS. Se continua extrapolada, é porque os seus descontos passam do limite por outro motivo; na maioria dos casos, a resposta honesta é: não há nada a fazer agora — e está tudo bem. Nada está errado com você, os seus contratos seguem normais e a margem volta com o tempo, conforme as parcelas terminam. Em alguns casos há alternativa (uma portabilidade ou refinanciamento que reduza a prestação o bastante para cobrir o negativo) — sem garantia, e cada caso é um caso.
Principais pontos
- Margem extrapolada = descontos averbados acima do limite legal. Não é "nome sujo" nem erro seu — e não existe "jeitinho" para contratar enquanto ela durar.
- Entre maio e agosto de 2026, a MP 1.355 (a do Novo Desenrola Brasil) reduziu a margem de aposentados e pensionistas do INSS de 45% para 40%. Quem usava 35% de empréstimo + 5% de cada um dos dois cartões ficou 5 pontos negativo sem contratar nada novo.
- A MP caducou no fim de agosto de 2026 e a margem voltou a 45%, em fatias fixas — 35% para empréstimo, 5% para o cartão de crédito consignado e 5% para o cartão benefício. A fatia de um cartão que você não tem não vira margem de empréstimo.
- BPC/LOAS tem regra própria — 35% no total, sendo 30% para empréstimo e 5% para um cartão. Sobre o salário mínimo de 2026, o desconto máximo é de R$ 567,35 por mês, e a parcela do empréstimo, de R$ 486,30.
- Se você ficou extrapolado por causa da MP, confira o extrato no Meu INSS — com a volta dos 45%, a conta tende a ter fechado sozinha.
- Se a margem continua extrapolada, na maioria dos casos não há o que fazer agora — e nada está errado; os contratos seguem normais e a margem volta conforme as parcelas terminam.
- Em alguns casos há alternativa — uma portabilidade ou refinanciamento que reduza a prestação o bastante para cobrir o negativo. Faça a conta antes.
- Não resolve — quitar um cartão para "liberar margem de empréstimo" (a fatia do cartão é só do cartão), portabilidade ou refinanciamento cuja prestação nova não caia o suficiente, e qualquer oferta de "empréstimo mesmo sem margem".
Você pediu um consignado e ouviu a resposta que ninguém quer ouvir: "no momento, não há ofertas disponíveis — a margem está extrapolada". E o pior: você não contratou nada novo. O que aconteceu?
Entre maio e agosto de 2026, aconteceu uma mudança de lei que mexeu na conta de todo aposentado e pensionista do INSS de uma vez — e que já caiu. Este guia explica o que mudou, por que tanta gente ficou no negativo sem fazer nada, o que isso bloqueia e o que aconteceu depois. E traz a resposta honesta que nem sempre aparece: na maioria dos casos, não há nada a fazer agora — e está tudo bem. Nada está errado com você, e a margem volta com o tempo. Com a regra do BPC/LOAS em separado, porque ela é diferente.
O que é "margem extrapolada" — e o que ela bloqueia
A margem consignável é a fatia do seu benefício que a lei permite comprometer com descontos em folha. Explicamos a margem em detalhe neste guia. Quando a soma dos descontos já averbados passa desse limite, a margem fica extrapolada — ou "negativa", como aparece no extrato.
Na prática, isso trava tudo o que depende de margem disponível:
- empréstimo consignado novo;
- cartão consignado novo;
- portabilidade com liberação de troco;
- refinanciamento ou portabilidade — a não ser que a operação nova reduza a prestação o bastante para cobrir o negativo (explicamos adiante).
O que não muda: os seus contratos atuais continuam válidos e sendo descontados normalmente. Margem extrapolada não é dívida em atraso, não cancela nada, não gera cobrança extra nem "suja o nome". É só uma porta fechada para operações novas — até que a conta volte a fechar, o que acontece naturalmente conforme as parcelas terminam.
O que mudou entre maio e agosto de 2026: a MP 1.355
Em 4 de maio de 2026 o governo publicou a Medida Provisória nº 1.355 — a MP do Novo Desenrola Brasil, o programa de renegociação de dívidas das famílias (descontos em dívidas atrasadas, parcelamento a juros menores, uso de parte do FGTS). Dentro dela, num artigo que altera a Lei 10.820/2003, veio uma nova regra do consignado. A ironia não passou despercebida a quem recebeu o aviso de margem extrapolada: a medida chamada "Desenrola" foi a que enrolou a margem de quem já usava os 45% — aposentados que não tinham dívida atrasada nenhuma e nunca pediram renegociação. As regras novas valeram para contratações a partir de 19 de maio de 2026. Para o INSS, o que mudou:
1. A margem total caiu de 45% para 40%. Até então, aposentados e pensionistas tinham 45% — 35% para empréstimo, 5% para o cartão de crédito consignado (RMC) e 5% para o cartão benefício (RCC).
2. Sobrou uma fatia só para cartão. A regra passou a ser 35% para empréstimo + 5% para um cartão consignado — ou 40% direto no empréstimo para quem não tinha cartão. A terceira fatia (o segundo cartão) deixou de existir.
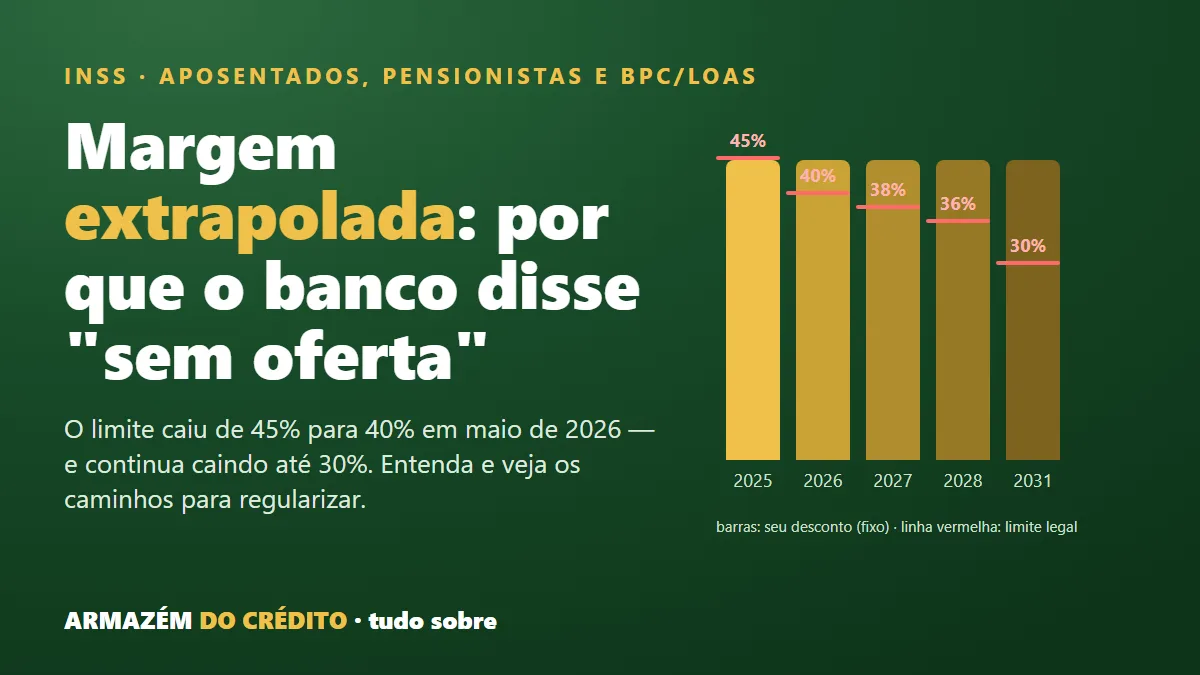
3. A MP caiu. Medida provisória tem prazo para ser votada. A MP 1.355 não foi votada, perdeu a eficácia no fim de agosto de 2026 e a regra anterior voltou a valer para operações novas. A Dataprev já recompôs as margens: desde o início de setembro os extratos do Meu INSS mostram de novo o limite de 45%, em três fatias fixas — 35% para empréstimo, 5% para o cartão de crédito consignado e 5% para o cartão benefício. O cronograma de redução até 30% em 2031 e a extinção programada dos cartões, que também estavam na MP, caíram junto. O guia da volta aos 45% conta essa história completa.
Por que você ficou negativo sem contratar nada
Porque o limite mudou, não os seus contratos. Veja com um benefício de R$ 2.000, durante a MP:
| Seus descontos (não mudaram) | O que a MP permitia | |
|---|---|---|
| Empréstimo (35%) | R$ 700 | até R$ 700 |
| Cartão 1 (5%) | R$ 100 | até R$ 100 |
| Cartão 2 (5%) | R$ 100 | fatia não existia |
| Total | R$ 900 | limite de R$ 800 |
| Situação | extrapolada em R$ 100 |
Quem usava os 45% inteiros — os dois cartões — acordou em 19 de maio 5 pontos acima do teto da MP: a fatia do segundo cartão simplesmente deixou de existir. Nada foi cancelado, nenhum desconto aumentou — mas qualquer operação nova passou a ser recusada, porque o sistema do INSS calcula a margem pelo limite vigente.
Com a queda da MP, essa mesma pessoa voltou a ter R$ 900 de limite e deixou de estar extrapolada — sem fazer nada. Se esse é o seu caso, confira o extrato no Meu INSS: a conta tende a ter fechado sozinha.
Uma diferença importante em relação à regra da MP: as fatias voltaram a ser fixas. Quem não tem cartão fica com 35% para empréstimo — os 10% dos cartões não migram para o empréstimo.
E quem recebe BPC/LOAS? Regra própria
O BPC/LOAS nunca seguiu a regra dos aposentados. Desde a Lei 14.601/2023, o limite do BPC é de 35%, em duas fatias: 30% para empréstimo + 5% para um cartão consignado.
Como o BPC é sempre de um salário mínimo (R$ 1.621 em 2026), a conta é fixa para todo mundo:
| Fatia | Percentual | Valor máximo por mês |
|---|---|---|
| Empréstimo consignado | 30% | R$ 486,30 |
| Cartão consignado | 5% | R$ 81,05 |
| Total | 35% | R$ 567,35 |
Então, se você recebe BPC/LOAS e ouviu "margem extrapolada", o motivo não é a MP — é que os seus contratos já somam mais de R$ 567,35 por mês, ou mais de R$ 486,30 em empréstimo. Os caminhos de regularização abaixo valem igual; só a matemática é outra. O guia do desbloqueio explica as demais regras do BPC — a carência de 5 dias úteis entre assinatura e averbação, por exemplo.
Tem o que fazer? Na maioria dos casos, não — e está tudo bem
A margem volta a ficar positiva quando o comprometido cai abaixo do limite. E, para a maioria das pessoas, isso acontece do jeito mais simples: com o tempo.
O caminho mais comum: deixar as parcelas terminarem. Cada contrato que chega ao fim devolve a sua parcela à margem. Não há nada de errado nesse caminho — ele não exige decisão, não custa dinheiro e não envolve risco. Com os contratos em mãos, dá para estimar em que mês a margem volta a ficar positiva. Se a sua situação é essa, a orientação honesta é: não se preocupe e não faça nada no impulso.
Em alguns casos existe uma alternativa. Ela não vale para todo mundo, não tem garantia, e pede a conta feita antes — cada caso é um caso.
A alternativa — portabilidade ou refinanciamento, só se a prestação cair o suficiente (e isso é raro). Na prática, com margem extrapolada essas operações são quase impossíveis: só são viáveis se houver como diminuir o valor da prestação na mesma quantia que cubra a margem negativa — e a conta raramente fecha. Exemplo: se você está R$ 100 extrapolado, a operação nova precisa deixar a parcela pelo menos R$ 100 menor do que a atual — uma taxa mais baixa ou um prazo maior podem fazer isso. Se a conta não fecha, o banco não averba. É a análise que fazemos contrato a contrato.
O que evitar:
- Quitar um cartão para "liberar margem de empréstimo". A fatia do cartão é só do cartão: quitar e encerrar o cartão libera os 5% dele, mas essa margem não vira margem de empréstimo. Quitar só faz sentido para parar de pagar os juros do cartão — não para abrir espaço para um empréstimo novo. Se o cartão for de um banco em liquidação, o processo tem particularidades que explicamos no guia do cartão benefício.
- Operação nova que não cobre o negativo. Portabilidade ou refinanciamento cuja prestação não cai o suficiente para cobrir a margem extrapolada — não será averbada, e insistir nela só atrasa a solução.
- "Empréstimo mesmo sem margem." Esse anúncio existe aos montes. No consignado, é impossível: margem é regra do INSS e ninguém passa por cima. O que está sendo oferecido é outro produto — crédito pessoal com juros várias vezes maiores — ou algo irregular. Antes de assinar qualquer coisa nessa linha, leia como reconhecer golpes no consignado.
Na dúvida, não decida sozinho. Antes de portar ou assinar qualquer coisa, ouça um especialista: nós olhamos os seus contratos e orientamos, com calma, se há uma alternativa possível — ou se o melhor é simplesmente esperar. Sem compromisso.
💬 Pedir orientação no WhatsAppFazer o Check-Up gratuitoA MP caiu — e isso fechou a conta da maioria
Este artigo nasceu em agosto de 2026 dizendo que a regra dos 40% podia não sobreviver — e foi o que aconteceu. A MP 1.355 precisava ser votada pela Câmara e pelo Senado para virar lei; o prazo terminou sem votação e ela perdeu a eficácia no fim de agosto de 2026. Voltou a valer a regra anterior para operações novas: 45%, em fatias fixas de 35% + 5% + 5%. Os contratos assinados durante a vigência da MP continuam válidos.
Na prática, quem ficou 5 pontos extrapolado em maio voltou a fechar a conta sozinho, sem fazer nada — o limite simplesmente subiu de volta. Se a sua margem ainda aparece como extrapolada, o motivo é outro: os seus descontos passam do limite por conta dos seus contratos, e vale a orientação da seção anterior.
Entendeu o que aconteceu. O próximo passo é a sua conta.
Margem extrapolada tem explicação — e, na maioria das vezes, a saída é o tempo: as parcelas terminam. O que não tem é atalho: nem "liberação especial", nem "consignado sem margem". O caminho passa por olhar os seus contratos um a um, descobrir qual deles segura a margem e avaliar, com cautela e com quem entende, se alguma saída é possível — portar ou refinanciar quando a prestação cair o suficiente, ou esperar com data marcada. Cada caso é um caso, e nós orientamos sobre ser possível ou não — inclusive quando a resposta é "espere, está tudo bem".
Recebeu o aviso de margem extrapolada? Respira: nada está errado. Se quiser, manda mensagem que a gente olha os seus contratos e te orienta, com honestidade, se existe um caminho possível — ou se o melhor é esperar.
💬 Pedir orientação no WhatsAppVer o consignado INSS e BPC/LOASPerguntas frequentes
O que significa "margem extrapolada"?
Que a soma dos descontos de consignado já averbados no seu benefício passa do limite permitido pela lei. Com a margem extrapolada (ou negativa), nenhuma instituição consegue averbar operação nova que dependa de margem — empréstimo novo, cartão novo, portabilidade com troco. Refinanciamento e portabilidade só passam se a nova prestação cair o bastante para cobrir o negativo. Os contratos que já existem continuam valendo e sendo descontados normalmente.
Eu não contratei nada novo. Como minha margem ficou negativa?
Porque o limite mudou, não os seus contratos. Até maio de 2026 a margem do INSS era de 45% (35% para empréstimo, 5% para o cartão de crédito consignado e 5% para o cartão benefício). A MP 1.355/2026 reduziu o total para 40% entre maio e agosto de 2026. Quem usava os 45% inteiros passou a estar 5 pontos acima do novo limite — sem ter assinado nada. Com a queda da MP, o limite voltou a 45% e essa conta tende a ter fechado sozinha.
A regra vale para quem recebe BPC/LOAS?
O BPC/LOAS tem regra própria (Lei 14.601/2023) e o total é de 35% — 30% para empréstimo e 5% para um cartão consignado. Como o benefício é de um salário mínimo (R$ 1.621 em 2026), o desconto total nunca passa de R$ 567,35 por mês, e a parcela do empréstimo, de R$ 486,30.
Como fica a divisão dos 45%?
Em três fatias fixas — 35% para empréstimo, 5% para o cartão de crédito consignado e 5% para o cartão benefício. Quem não tem cartão continua com 35% para empréstimo — a fatia do cartão não migra para o empréstimo.
A margem vai cair mais?
Não há redução programada. O cronograma de queda até 30% em 2031 era um dispositivo da MP 1.355, e caiu junto com ela.
Os cartões consignados vão acabar?
Não há extinção programada. A redução gradual da margem dos cartões também era dispositivo da MP 1.355, que perdeu a validade.
Posso fazer portabilidade com a margem extrapolada?
Só se houver viabilidade de diminuir o valor da prestação em quantia que cubra a margem extrapolada — a mesma regra vale para o refinanciamento. Se a operação nova reduz a parcela em pelo menos o valor do negativo, ela pode ser averbada; se não reduz o suficiente, não. Na prática é raro a conta fechar — é quase impossível. Cada caso é um caso, e a conta é feita contrato a contrato.
Se eu quitar o cartão com dinheiro próprio, resolve?
Não para o empréstimo. A fatia do cartão é só do cartão — quitar e encerrar o cartão libera os 5% dele, mas essa margem não vira margem de empréstimo. Quitar só faz sentido para parar de pagar os juros do cartão, não para abrir espaço para um empréstimo novo.
Quanto tempo leva para a margem voltar a ficar positiva sozinha?
Depende de quanto falta e do ritmo das parcelas. Cada parcela paga reduz o saldo, mas a margem só "sobra" quando um contrato termina ou é quitado. É uma conta que dá para fazer com os contratos em mãos — e esperar essa data é, na maioria dos casos, o caminho certo.
Tem como contratar "mesmo sem margem", como anunciam por aí?
Não, no consignado. Quem promete isso está oferecendo outro produto (geralmente crédito pessoal, com juros muito maiores) ou algo irregular. Margem é regra do INSS — nenhum correspondente ou banco passa por cima dela.
A MP caiu?
Sim. Ela não foi votada no prazo e perdeu a eficácia no fim de agosto de 2026. A regra anterior voltou para operações novas — 45%, em fatias fixas — e a Dataprev já recompôs as margens. Se a sua ficou extrapolada por causa da MP, confira o extrato no Meu INSS — a conta tende a ter fechado sozinha, sem você fazer nada.
📚 Fontes oficiais consultadas
- Congresso Nacional — tramitação da MPV 1355/2026 (situação "sem eficácia"; prazo de decreto legislativo de 01/09 a 30/10/2026)consultado em 03/09/2026
- Medida Provisória nº 1.355, de 4 de maio de 2026 — publicação original (Câmara dos Deputados)consultado em 22/08/2026
- INSS — novas regras para contratação de consignado começam a valer em 19/05/2026consultado em 22/08/2026
- Senado Notícias — Davi prorroga MP do Desenrola Brasil e mais cinco medidas provisórias (23/06/2026)consultado em 22/08/2026
- Lei nº 14.601/2023 — margem consignável do BPC/LOASconsultado em 22/08/2026
🕐 Histórico de atualizações
- 03/09/2026 — a MP 1.355/2026 perdeu a eficácia no fim de agosto — margem do INSS de volta aos 45% em fatias fixas (35% + 5% + 5%), BPC/LOAS 30% + 5%; removidos o cronograma de redução até 2031 e a extinção dos cartões (dispositivos da MP); quitar cartão deixou de ser apresentado como caminho para liberar margem de empréstimo.
- 22/08/2026 — publicação original — regras conferidas na MP 1.355/2026 e na tramitação no Congresso; cálculo do BPC/LOAS sobre o salário mínimo de 2026.
Armazém do Crédito · correspondente bancário autorizado desde 2002, no Centro de SP. · Nossa política editorial
Veja também: Tudo sobre consignado INSS.